

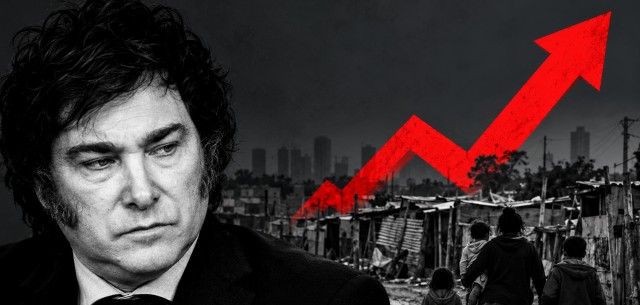
Mientras el presidente hablaba en Nueva York de «dólares que salen por las orejas», el riesgo país superaba los 600 puntos, los ahorristas retiraban 3.000 millones de dólares en un mes y la pobreza sumaba dos millones de nuevos pobres en apenas un semestre.
Por Ramiro C. H. Caggiano Blanco
Durante buena parte de 2026, un consenso se instaló entre economistas, consultoras y medios afines al Gobierno: la microeconomía argentina atravesaba una crisis severa —con caída del consumo, salarios deteriorados y sectores enteros en recesión—, pero la macroeconomía «estaba ordenada». El equilibrio fiscal, la desaceleración inflacionaria y la acumulación de reservas, sostenían, justificaban el rumbo. Ese relato se quebró esta semana.
El dato que incomoda: dos millones de nuevos pobres
El INDEC confirmó que la pobreza alcanzó al 32,3% de la población durante el primer semestre de 2026, un salto de 4,1 puntos respecto del 28,2% registrado en el segundo semestre de 2025. La cifra proyectada sobre el conjunto del país implica que alrededor de dos millones de personas volvieron a quedar por debajo de la línea de pobreza en apenas seis meses. La indigencia también creció, del 6,3% al 7,5%, y la pobreza infantil escaló del 41,3% al 44,5% entre los menores de 0 a 14 años, lo que representa unos 4,1 millones de chicos pobres.
El número tiene una carga política imposible de ignorar: aparece después de que el Gobierno construyera buena parte de su relato económico sobre la reducción de la pobreza registrada durante 2024 y 2025. La tendencia descendente se interrumpió. «La pobreza volvió a subir después de un fuerte descenso», admite incluso el análisis oficial de los datos.
La crisis financiera: el fin de la «bonanza macro»
Mientras el Gobierno atribuía el aumento de la pobreza a factores «temporales», los mercados enviaban señales de una desconfianza creciente. Los datos de las últimas semanas configuran un cuadro que contradice frontalmente el discurso de la «superabundancia de dólares».
La actividad económica se desplomó. El Estimador Mensual de Actividad Económica (EMAE) del INDEC mostró una caída del 2,9% en julio, la mayor contracción mensual desde abril de 2020, durante la pandemia. El dato fue peor que las proyecciones privadas, que anticipaban una baja en torno al 0,8%. En términos interanuales, el indicador arrojó una baja del 1,4%. El PIB desestacionalizado ya había caído 0,6% en el segundo trimestre frente al primero; de repetirse otro trimestre negativo, la economía entraría en recesión técnica.
Los ahorristas se llevaron más de 3.000 millones de dólares. Según el Balance Cambiario del BCRA, las personas humanas realizaron compras netas por U$S 3.366 millones en agosto, el registro más alto desde octubre de 2025. La mayor parte correspondió a compra de billetes (U$S 2.463 millones). Ni las exportaciones del agro —que liquidaron U$S 2.933 millones— pudieron compensar semejante presión: los ahorristas demandaron más dólares que los que vendió el campo.
El riesgo país superó los 600 puntos. El indicador elaborado por JP Morgan escaló hasta los 609 puntos básicos al cierre del viernes 25 de septiembre, acumulando diez jornadas consecutivas en alza. En lo que va de la semana, el crecimiento fue de 79 puntos básicos. El actual nivel le impide al Estado nacional evaluar una posible colocación de deuda en el mercado internacional. Los inversores, señala el análisis, «ven con inquietud los resultados sociales del programa, como el aumento de la pobreza y la caída de la actividad».
El dólar tocó un récord nominal. El tipo de cambio mayorista trepó 0,4% hasta $1.525, su mayor nivel nominal del año, mientras el dólar para el ahorrista terminó a $1.545 en el Banco Nación.
Las reservas se deterioraron tras el pago al FMI. El Gobierno concretó un pago de casi U$S 800 millones al Fondo Monetario Internacional en concepto de intereses, y el BCRA terminó la jornada con saldo neutro, sin poder comprar reservas. Fue la cuarta vez en el año que el Central finaliza sin acumular divisas.
El «tirón de orejas» desde el FMI. Gita Gopinath, ex número dos del Fondo Monetario Internacional, fue directa: «el peso argentino necesita ajustarse más y que se le debe permitir depreciarse en mayor medida de lo que lo está haciendo actualmente». Gopinath, que al mismo tiempo elogió el compromiso fiscal del Gobierno, advirtió que el país debe acumular reservas «a un ritmo mucho mayor» antes de las elecciones de 2027. No se trata, apuntó el análisis, de una crítica al programa desde afuera, «sino de una advertencia sobre una pieza que no encaja».
El contraste final: «dólares por las orejas» frente a la desconfianza del mercado
El miércoles 23 de septiembre, desde Nueva York, Javier Milei aseguró que a la Argentina «le salen los dólares por las orejas». «Cada impacto que antes te disparaba una crisis, hoy hace que nuestro problema sea que los dólares nos salen por las orejas», afirmó, y sostuvo que la balanza comercial podría alcanzar los 25.000 millones de dólares este año.
Dos días después, el mercado mostraba otra realidad: el riesgo país superaba los 600 puntos, los bonos se desplomaban, el dólar trepaba a máximos nominales, los ahorristas retiraban miles de millones de dólares y el BCRA no lograba acumular reservas. La «bonanza macroeconómica» que durante meses funcionó como argumento para justificar el ajuste se desvanece frente a los datos. La desconfianza del mercado en las políticas de Milei ya no es una advertencia teórica: es una corrida silenciosa que se mide en dólares que se van, en riesgo país que sube y en dos millones de argentinos que volvieron a caer en la pobreza.

Deja una respuesta